
人行数字货币合作怎么接,企业商户落地前必须搞懂的几件事
人行数字货币合作怎么接,企业商户落地前必须搞懂的几件事
跟央行数字货币团队对接过几轮,体会很深——人行数字货币合作远不止签个框架协议人行数字货币合作怎么接,企业商户落地前必须搞懂的几件事,它是资质、技术、运营一条完整链路,每一环的门槛都比你想象的要高。
接入路径就两条。持牌支付机构走"机构间"通道,直接跟数字货币研究所联调接口;普通商户通过合作银行间接触达。别想着绕开持牌方直找央行,这条路不存在。去年有几家连锁品牌发邮件到人行总行问接入,回函就一句"请联系您开户行"。
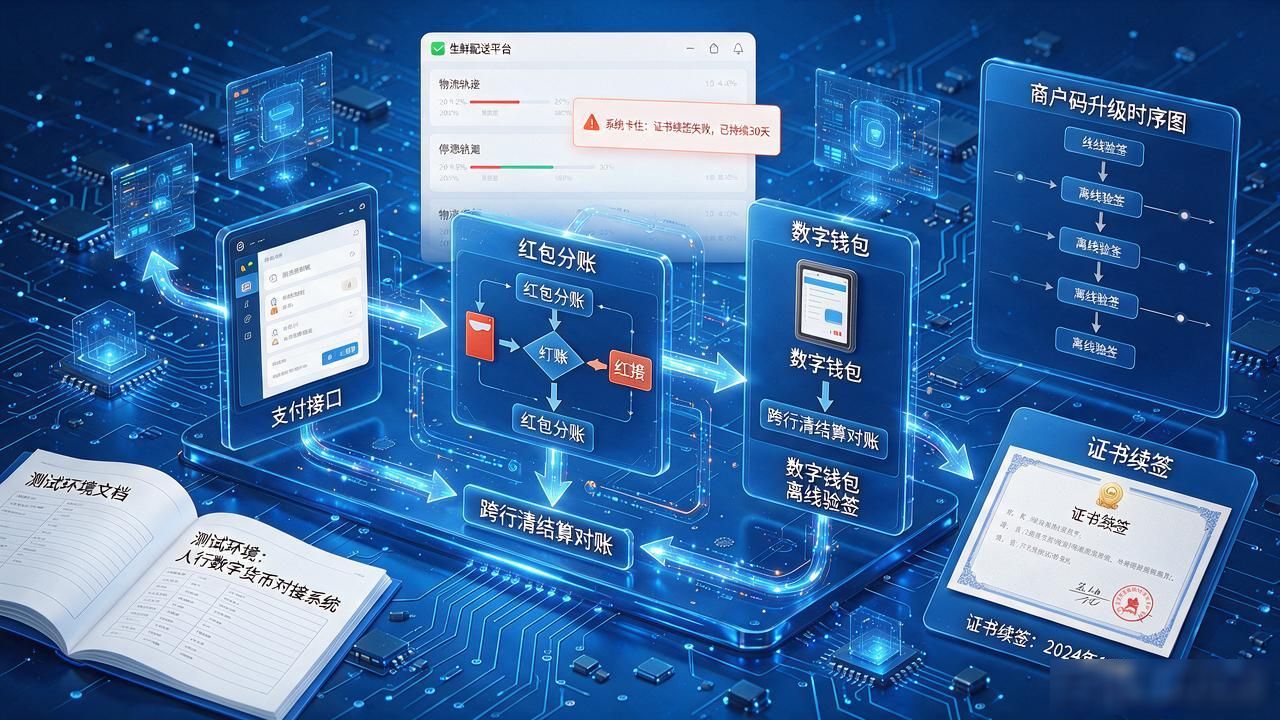
技术对接比想象中琐碎。不只是支付接口,还包括数字钱包离线验签、红包分账、跨行清结算对账三套逻辑。研究所的测试环境文档四十多页,商户码升级时序图光对一遍就得两天。有做生鲜配送的平台,测试环境通了,生产环境因证书续签没跑通,硬卡三周。
合规这块最容易被低估。央行对参与主体的反洗钱审查逐笔留痕人行数字货币合作,不是走过场。合作前银行要求提供近两年资金流水、股东穿透到自然人、实控人变更记录。提醒过一家做跨境贸易的企业,上游供应商里有两家在名单上,光清洗供应链就花了四个月。
落地之后真正拉开差距的是运营。同一套数字人民币接口,有的商户拿来做大客户批量结算,有的搞成会员积分抵现,转化率差出好几倍。跟央行合作是入场券,怎么用这张券,全看业务侧的理解深度。